 5 min de lecture
 ChatGPT
 Mistral
 Perplexity
 Claude
Date de mise à jour 25/09/2026
Le Value Chain Cap (ou plafond de la chaîne de valeur) est un mécanisme introduit par la directive Omnibus I qui plafonne légalement les informations ESG qu'une entreprise soumise à la CSRD peut exiger de ses fournisseurs comptant 1 000 salariés ou moins. Ces demandes ne peuvent excéder le contenu du standard volontaire VS (VSME) de l'EFRAG, ce qui donne aux PME et ETI protégées un droit de refus face aux questionnaires ESG disproportionnés.
Depuis l’entrée en application de la CSRD, les demandes de données ESG se diffusent dans toute la chaîne de valeur, jusqu’aux plus petits fournisseurs. Pour alimenter leur reporting, de nombreux donneurs d’ordre ont multiplié les questionnaires ESG, au risque de créer une véritable « submersion de demandes » pour les PME sollicitées. C’est dans ce contexte qu’intervient le Value Chain Cap, pour redonner un cadre plus proportionné aux échanges de données ESG entre grands groupes et PME.
Dans cet article, vous découvrirez l’origine du Value Chain Cap, son fonctionnement, son articulation avec le standard VS (VSME) et son positionnement par rapport à la CSRD et aux ESRS. Nous verrons aussi ses effets concrets pour les directions RSE et achats, ainsi que pour les PME et ETI sollicitées par leurs donneurs d’ordre. Suivez le guide !
Qu'est-ce que le Value Chain Cap ?
Le Value Chain Cap (littéralement « plafond de la chaîne de valeur ») est un mécanisme introduit par la directive Omnibus I, qui modifie la CSRD et la CSDDD. Il interdit à une entreprise soumise à la CSRD d'exiger de ses fournisseurs et partenaires commerciaux comptant 1 000 salariés ou moins des informations de durabilité allant au-delà de ce que prévoit la norme volontaire VS (VSME) de l'EFRAG. Son objectif principal est de mettre fin à la « cascade » de questionnaires ESG disproportionnés apparue dans le sillage de la CSRD, et donner aux PME et ETI de la chaîne de valeur un droit de refus face aux demandes excessives.
Pourquoi le Value Chain Cap a-t-il été créé ?
L'explosion des demandes ESG auprès des fournisseurs
Depuis l'entrée en application de la CSRD, les grandes entreprises doivent documenter leurs impacts, risques et opportunités sur l'ensemble de leur chaîne de valeur (émissions de Scope 3, santé-sécurité des sous-traitants, devoir de vigilance).
Pour collecter cette donnée, beaucoup ont répliqué leurs propres exigences de reporting jusqu'au dernier maillon de leur chaîne d'approvisionnement, sans tenir compte de la taille ni des capacités de leurs fournisseurs.
La surcharge administrative des PME
La situation était telle qu'une PME travaillant avec plusieurs donneurs d'ordre soumis à la CSRD pouvait recevoir des dizaines de questionnaires ESG différents, aux formats et niveaux d'exigence incompatibles. Cette « fatigue ESG » mobilisait des ressources disproportionnées pour des structures souvent dépourvues d'équipe RSE dédiée, sans garantir que la donnée collectée soit exploitable ou comparable d'un client à l'autre.
La nécessité d'un langage commun pour la chaîne de valeur
Le législateur européen a donc cherché un langage commun, calibré sur la taille réelle des fournisseurs plutôt que sur les besoins de leurs plus gros clients. Dès juillet 2025, la Commission européenne avait recommandé la norme VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs), élaboré par l'EFRAG, comme référentiel volontaire de référence. L'acte délégué du 3 juillet 2026 lui a donné une portée renforcée en l'adossant formellement au Value Chain Cap, sous son appellation officielle Norme Volontaire (VS/VSME).
Comment fonctionne le Value Chain Cap ?
Le Value Chain Cap plafonne les informations de durabilité qu’une entreprise soumise à la CSRD peut demander aux acteurs de sa chaîne de valeur comptant jusqu’à 1 000 salariés.
Concrètement, lorsqu’une entreprise collecte des données ESG auprès de ses fournisseurs, clients ou partenaires pour répondre à ses obligations de reporting, elle ne peut pas leur demander davantage d’informations que celles prévues par la norme volontaire (VS/VSME) lorsqu’ils comptent 1 000 salariés ou moins.
Ces entreprises, qualifiées d’« entités protégées », bénéficient ainsi d’un garde-fou contre la multiplication des questionnaires ESG imposés par leurs grands donneurs d’ordre. Si une demande dépasse le périmètre d’informations prévu par le standard volontaire, l’entité protégée peut refuser de fournir les données supplémentaires.
En pratique, le mécanisme intervient donc au moment où les entreprises soumises à la CSRD sollicitent leur chaîne de valeur pour alimenter leur propre reporting. Dès lors que le fournisseur, le client ou le partenaire concerné compte 1 000 salariés ou moins, le standard VS devient la référence pour déterminer jusqu’où peut aller la demande d’informations. Au-delà de ce cadre, l’entreprise sollicitée n’est pas tenue de répondre.
Le Value Chain Cap ne met donc pas fin à la collecte de données ESG dans la chaîne de valeur. Il en définit les limites, afin d’éviter que les exigences de reporting applicables aux grandes entreprises ne se répercutent, par effet de cascade, sous la forme de demandes disproportionnées auprès des organisations plus petites.
Les données considérées comme raisonnablement demandables
Le contenu de référence est celui de la norme volontaire VS (VSME), adopté par la Commission européenne via le règlement délégué C(2026) 5011 final du 3 juillet 2026, le même jour que les ESRS révisées, elles-mêmes actées par le règlement délégué C(2026) 5010 final. Ce standard est structuré en deux modules : un module Basic, obligatoire, qui constitue le socle minimal de données ESG raisonnablement exigibles, et un module Comprehensive, plus détaillé, mobilisable dans des cas plus spécifiques (filières à risque, exigences sectorielles). Par défaut, une entreprise donneuse d'ordre ne peut s'appuyer que sur le contenu du module Basic pour ses demandes à une entité protégée.
Les limites imposées aux entreprises donneuses d'ordre
Le Value Chain Cap s'applique spécifiquement dans le cadre des obligations de reporting CSRD. Il encadre ce qu'une entreprise peut demander pour documenter son propre rapport de durabilité. Il ne restreint pas, en tant que tel, les critères ESG qu'un acheteur peut intégrer dans un appel d'offres ou un contrat commercial en dehors de ce cadre réglementaire précis, une nuance importante que les directions achats devront intégrer dans leurs pratiques.
Les bénéfices pour les fournisseurs
Pour les entités protégées, le principal changement est le droit de refuser une demande disproportionnée sans que cela constitue un manquement contractuel. Toute clause qui imposerait malgré tout un niveau d'exigence supérieur au standard volontaire devient inopposable et expose l'entreprise donneuse d'ordre à un risque de non-conformité.
Qui est concerné par le Value Chain Cap ?
Grandes entreprises
Les entreprises dépassant les seuils CSRD (>1 000 salariés ET >450 M€ de CA) doivent revoir leurs pratiques de collecte de données fournisseurs pour rester dans les limites fixées par le Value Chain Cap.
ETI
Une ETI qui repasse sous les seuils CSRD sort du périmètre d'obligation directe, mais reste exposée aux demandes ESG de ses clients grands comptes, dans les limites que lui garantit désormais le Value Chain Cap si elle compte 1 000 salariés ou moins.
PME fournisseurs
Ce sont les premières bénéficiaires du dispositif. Les PME et TPE de la chaîne de valeur disposent d'un cadre clair pour savoir ce qu'elles peuvent légitimement être amenées à fournir et d'un droit de refus pour le reste.
Fonction achats et directions RSE
Les équipes achats et RSE des grands groupes doivent revoir leurs questionnaires, leurs clauses contractuelles et leurs outils de collecte pour se mettre en conformité avec ce nouveau plafond légal.
Investisseurs et parties prenantes
Le Value Chain Cap contribue indirectement à la fiabilité des données ESG collectées dans la chaîne de valeur, un enjeu suivi de près par les investisseurs et les parties prenantes attentives à la qualité du reporting extra-financier.
Quelle différence entre Value Chain Cap, CSRD, ESRS et VSME ?
Ces quatre termes appartiennent au même écosystème réglementaire, mais ne jouent pas le même rôle.
Le rôle de la CSRD
La CSRD est la directive qui impose un reporting de durabilité aux grandes entreprises. Depuis la réforme Omnibus, elle s'applique aux entreprises dépassant cumulativement 1 000 salariés et 450 millions d'euros de chiffre d'affaires net, ce qui a réduit d'environ 80 % le nombre d'entreprises directement concernées par rapport au texte initial.
Le rôle des ESRS
Les ESRS (European Sustainability Reporting Standards) sont les normes techniques qui structurent le contenu du rapport de durabilité : thématiques environnementales, sociales et de gouvernance, double matérialité, points de données à publier. Les ESRS révisées, actées par le règlement délégué C(2026) 5010 final du 3 juillet 2026, en ont réduit sensiblement le volume (d'environ 1 070 à environ 480 points de données).
Le rôle du standard VSME / VS pour les PME
La VS (VSME) est un référentiel volontaire, conçu par l'EFRAG pour les PME et ETI non cotées, dont le périmètre s'est élargi post-Omnibus I aux entreprises jusqu'à 1 000 salariés. Proportionné à la taille et aux risques de chaque structure, il ne requiert pas d'analyse de double matérialité et reste nettement plus léger que les ESRS complets.
Où se situe précisément le Value Chain Cap ?
Le Value Chain Cap n'est ni une norme de reporting, ni une obligation de publication en tant que telle, c'est un mécanisme de protection, qui s'appuie sur le contenu du VS (VSME) pour plafonner légalement ce qu'une entreprise soumise à la CSRD peut exiger de ses fournisseurs de 1 000 salariés ou moins.
Repères calendaires clés
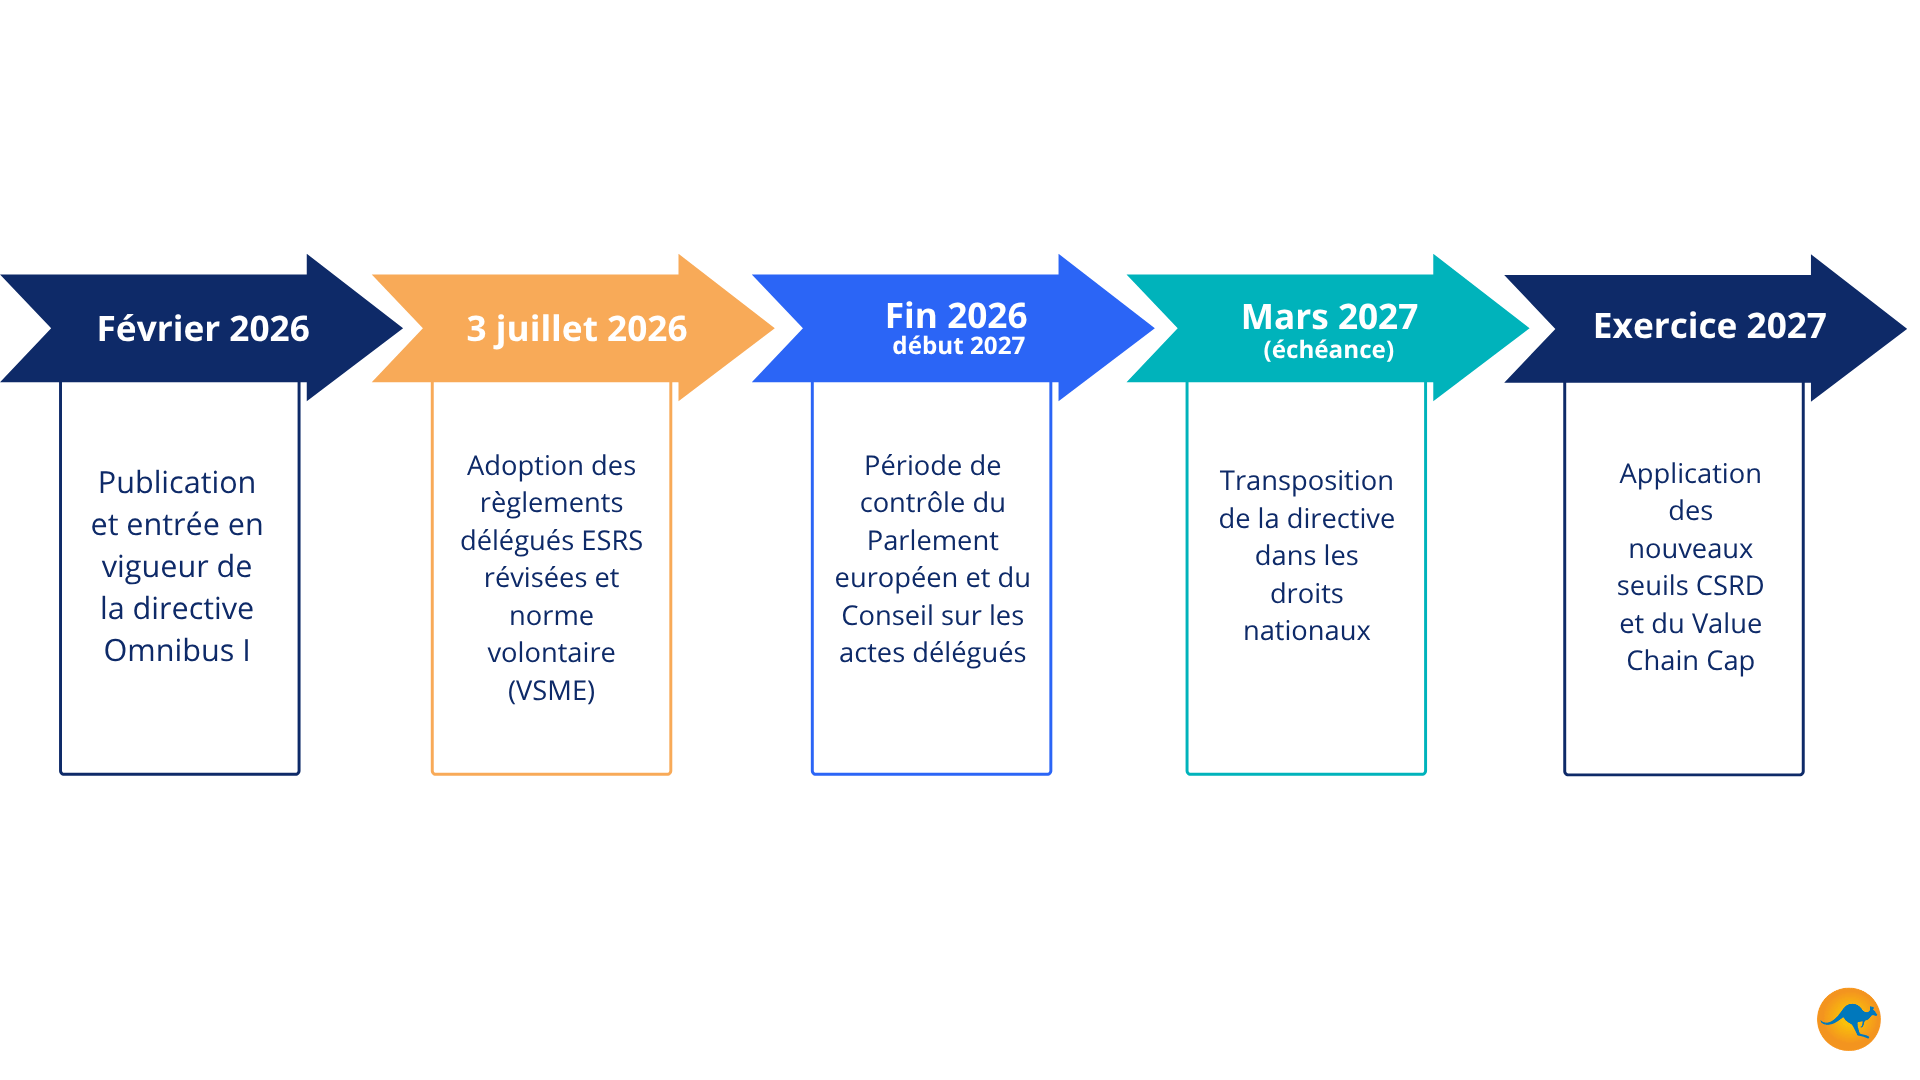
💡 Bon à savoir
Ces échéances dépendent de la transposition propre à chaque État membre et restent susceptibles d'évoluer.
Comment préparer son entreprise au Value Chain Cap ?
Cartographier les demandes ESG existantes
Recenser l'ensemble des questionnaires, clauses contractuelles et outils de collecte actuellement utilisés auprès des fournisseurs, en identifiant ceux qui dépassent le contenu du module de base de la norme volontaire (VS/VSME).
Aligner les questionnaires fournisseurs
Reconstruire les questionnaires en s'appuyant sur la structure de la norme volontaire (VS/VSME), en distinguant clairement ce qui relève du socle obligatoire de ce qui reste optionnel ou justifié par un contexte spécifique (secteur à risque, devoir de vigilance).
Utiliser des référentiels communs
Privilégier des outils et plateformes qui s'appuient nativement sur la norme VS (VSME) plutôt que des questionnaires propriétaires, pour faciliter la comparabilité et réduire la charge de ressaisie pour les fournisseurs.
Former les équipes achats et RSE
Sensibiliser les acheteurs et les référents RSE aux nouvelles règles, à la distinction entre demandes réglementaires (CSRD) et critères ESG contractuels et au risque juridique lié aux clauses non conformes.
Quels bénéfices pour les fournisseurs ?
Moins de sollicitations
Un socle commun de données limite la multiplication des demandes ad hoc émanant de chaque client.
Réduction des coûts administratifs
Moins de temps passé à répondre à des questionnaires redondants, davantage de ressources disponibles pour la démarche RSE elle-même.
Meilleure lisibilité des attentes ESG
Le fournisseur sait précisément ce qu'il peut être amené à fournir, sans découvrir de nouvelles exigences à chaque appel d'offres.
Accès facilité aux marchés et appels d'offres
Le Value Chain Cap encadre les demandes formulées dans le cadre strict du reporting CSRD ; il ne dispense pas pour autant un fournisseur de répondre aux critères ESG intégrés par un acheteur dans un appel d'offres ou un contrat commercial. L'harmonisation portée par la norme VS (VSME) facilite néanmoins la préparation de dossiers ESG réutilisables d'un client à l'autre.
Limites et défis du Value Chain Cap
Adoption progressive
Le dispositif reste récent, les règlements délégués établissant le contenu précis de la norme volontaire (VS/VSME) n'ont été adoptés qu'en juillet 2026 et leur entrée en vigueur définitive dépend encore de la période de contrôle du Parlement et du Conseil.
Diversité des secteurs
Certains secteurs exposés à des enjeux spécifiques (matières premières critiques, déforestation, devoir de vigilance) pourraient nécessiter, dans des cas justifiés, des informations allant au-delà du module de base. Le dispositif prévoit une marge d'appréciation pour ces situations.
Besoin d'alignement européen
La transposition de la directive Omnibus I relève de chaque État membre, avec une échéance maximale fixée autour de mars 2027. Des divergences d'application entre pays restent possibles durant la période de transition.
Évolution des exigences réglementaires
Le paquet Omnibus s'inscrit dans une trajectoire de simplification encore en mouvement, avec des clauses de revoyure prévues à moyen terme. Les entreprises ont intérêt à construire des processus achats suffisamment agiles pour absorber de futurs ajustements plutôt qu'un dispositif figé.
Vers une donnée ESG moins abondante mais plus utile
Le Value Chain Cap ne met pas fin à la collecte de données ESG dans la chaîne de valeur, il en redéfinit le cadre. En s’appuyant sur la norme VS (VSME), l’Union européenne cherche à limiter la multiplication des questionnaires tout en préservant l’accès aux informations utiles au reporting de durabilité.
Cette évolution peut aussi rééquilibrer la relation avec les fournisseurs : moins sollicités par des demandes redondantes, ils peuvent consacrer davantage de ressources à leurs démarches de progrès, tandis que les donneurs d’ordre bénéficient de données plus homogènes et plus exploitables.
Dans un cadre réglementaire encore mouvant, l’enjeu est donc aussi de repenser la circulation de la donnée ESG dans la chaîne de valeur, comme un langage commun au service du pilotage et de la coopération.
 43

. . .

 5 min de lecture